Kto zaplatí škody na zdraví? Úrazové poistenie vodiča a spolujazdcov v praxi
Predstavte si situáciu, ktorá sa stane behom sekundy. Na mokrej ceste dostanete šmyk, auto skončí v priekope omotané okolo stromu a vy sa preberiete v nemocnici so zlomenou panvou a otrasom mozgu. Vaše auto je na odpis, no to je ten menší problém. Keď opadne prvotný šok, zistíte tvrdú realitu slovenských zákonov: keďže ste nehodu zavinili vy, zo zákonnej poistky nedostanete na liečbu vlastných zranení vôbec nič. Práve na vykrytie tejto finančnej pasce slúži úrazové poistenie vodiča a spolujazdcov, ktoré chráni vaše zdravie bez ohľadu na to, kto sedel za volantom a kto spravil chybu.
Mnoho mladých šoférov žije v omyle, že povinné zmluvné poistenie chráni každého. Realita je neúprosná. Zákonné poistenie kryje výhradne škody, ktoré spôsobíte iným. Ak v aute sedíte sami a urobíte chybu, štát ani cudzia poisťovňa vám nepomôže. V nasledujúcich riadkoch si rozoberieme, ako toto pripoistenie funguje, koľko stojí a prečo vás pár eur ročne dokáže zachrániť pred osobným bankrotom.
Úrazové poistenie sedadiel verzus zmluva na meno: Koho chráni poistka?
Pri dojednávaní ochrany posádky robia vodiči často zásadnú chybu v tom, že si pletú poistenie viazané na konkrétne auto s klasickým životným poistením. Zatiaľ čo osobná úrazová poistka je vystavená na vaše rodné číslo a chráni vás kdekoľvek na svete, pripoistenie posádky sa viaže výhradne na motorové vozidlo. Nerozhoduje, koho práve veziete do školy, do práce alebo na festival. Ak máte v aute poistené sedadlá, ochrana platí pre každého legálne prepravovaného pasažiera.
Tento rozdiel je zásadný najmä pre ľudí, ktorí pravidelne striedajú spolujazdcov. Ak vezmete na palubu kolegov z práce v rámci zdieľanej jazdy alebo zoberiete kamaráta na tréning, nemusíte nikomu hlásiť ich osobné údaje. Ak v osvedčení o evidencii vozidla svieti päť miest na sedenie a vy máte dojednané krytie všetkých miest, poistná ochrana sa automaticky rozprestiera nad každým jedným z nich.
Ako funguje ochrana posádky podľa technického preukazu
Základným pravidlom tohto produktu je väzba na oficiálny počet miest. Zmluva nekryje fiktívne osoby, ale presný počet sedadiel zapísaný v technickom preukaze. Základné poistenie sedadiel online viete uzatvoriť buď pre všetky miesta vo vozidle, alebo v niektorých prípadoch iba pre miesto samotného šoféra. Z pohľadu ceny je však rozdiel minimálny, preto sa takmer vždy oplatí pokryť celé vozidlo.
Poistenie funguje ako takzvané obnosové poistenie podľa Občianskeho zákonníka č. 40/1964 Zb. To znamená, že výška plnenia nezávisí od toho, koľko reálne zaplatíte v lekárni za lieky či obväzy. Poisťovňa vám vyplatí presne stanovené percento z dohodnutej sumy podľa toho, aký vážny úraz ste utrpeli. Kým bežné ceny poistenia auta zohľadňujú najmä výkon motora či vek držiteľa, pri sedadlách platíte paušálnu sumu za chránené miesto.
Častou otázkou býva situácia pri predaji vozidla. Keďže je poistka naviazaná na konkrétne auto a jeho VIN číslo, zmenou majiteľa poistenie zaniká spolu s pôvodnou zmluvou. Ak ste si kúpili ojazdené auto, musíte si zriadiť vlastnú ochranu sedadiel nanovo, rovnako ako riešite nové zákonné poistenie.
Výhody a nevýhody poistenia na sedadlo oproti životnej poistke
Ak už máte vlastné životné poistenie, možno si kladiete otázku, prečo by ste mali platiť ďalšie eurá navyše za auto. Dôvodom je súbeh plnení a ochrana ľudí, ktorí vlastnú poistku nemajú. Ak sa zraníte vo vlastnom aute, peniaze dostanete z oboch zmlúv súčasne. Pripoistenie sedadiel navyše chráni vašich priateľov či rodinných príslušníkov, ktorí by inak v prípade vašej chyby ostali bez akejkoľvek finančnej kompenzácie trvalých následkov.
| Výhody úrazového poistenia sedadiel | Nevýhody úrazového poistenia sedadiel |
|---|---|
| Kryje každého pasažiera bez nutnosti nahlasovať mená poisťovni | Platí výhradne pri udalostiach spojených s poisteným autom |
| Veľmi nízka cena, začínajúca už na úrovni od 28 eur ročne za celé vozidlo | Nižšie poistné sumy v porovnaní s kvalitnou individuálnou životnou poistkou |
| Plnenie sa sčítava s inými úrazovými poistkami poškodených osôb | Nekryje bežné choroby, infarkt ani kolaps šoféra za volantom |
| Finančne nulová spoluúčasť pri výplate poistného odškodnenia | Pri prekročení kapacity auta dochádza k výraznému kráteniu peňazí |
Pre mladého človeka, ktorý často vozí partiu na výlety, predstavuje krytie sedadiel najlacnejší spôsob, ako predísť osobným výčitkám a finančným sporom v prípade vážneho nešťastia. Kým osobná životná poistka stojí desiatky eur mesačne, sedadlá v aute vyriešite za sumu jedného obeda v reštaurácii za štvrťrok.
Nastavenie poistnej sumy a ceny za úrazové poistenie posádky vozidla
Cena je pri výbere poistky často prvým filtrom, na ktorý sa pozeráme. Dobrou správou je, že krytie úrazu v aute patrí k najdostupnejším produktom na slovenskom trhu. Ročné poistné za základné balíky sa pohybuje v rozmedzí 25 až 40 eur ročne za celé vozidlo. Ak prerátate túto čiastku na drobné, poistenie posádky vás vyjde približne od 3,50 eura mesačne. Za túto sumu získate pokoj na cestách pre seba aj pre každého, kto si k vám sadne do auta.
Rozšírené balíky s vyššími limitmi a doplnkovými dávkami stoja spravidla 70 až 105 eur ročne. V týchto balíkoch už nájdete podstatne zaujímavejšie sumy pre prípad trvalých následkov, denné dávky počas pobytu v nemocnici a niekedy aj doživotnú rentu pri ťažkom zdravotnom postihnutí. Pri rozhodovaní netreba pozerať len na najnižšiu cifru, ale na to, čo presne za svoje peniaze dostanete, keď príde na lámanie chleba.
Základné verzus rozšírené balíky a ich poistné sumy
V základných balíkoch sa poistná suma na jedno sedadlo pohybuje spravidla v rozmedzí 15 000 až 25 000 eur pre trvalé následky a smrť úrazom. Môže sa to zdať ako slušná suma, no pri vážnych zraneniach s celoživotným hendikepom sa tieto peniaze minú prekvapivo rýchlo. Rozšírené balíky pracujú s limitmi na sedadlo na úrovni 45 000 až 70 000 eur, čo už vytvára podstatne stabilnejší finančný vankúš pre dlhodobú rekonvalescenciu.
Okrem základného krytia trvalých následkov prinášajú lepšie balíky aj ďalšie zložky:
- Denné odškodné pri hospitalizácii: Poisťovňa vypláca 8 eur až 35 eur na deň strávený na lôžku v nemocnici v dôsledku autonehody.
- Plnenie za telesné poškodenia: Za zlomené kosti, ťažké popáleniny či natrhnuté šľachy dostanete fixné odškodné vo výške 800 eur až 3 500 eur podľa oceňovacích tabuliek.
- Doživotná mesačná renta: Pri najťažších následkoch šoféra garantujú vybrané zmluvy rentu v hodnote 250 eur až 1 800 eur mesačne.
Ak premýšľate, čo kryje PZP a čo kasko, úrazové pripoistenie sedadiel si môžete zvoliť k obom typom zmlúv. Uzatvára sa najčastejšie priamo ako doplnok k zákonnej poistke pri jej online porovnaní, pričom územná platnosť krytia zahŕňa Slovenskú republiku a geografické územie Európy, pri špecifických produktoch dokonca celý svet.
Výpočet krytia pri výpadku príjmu a doživotná renta
Ako si správne nastaviť sumu, ak zarábate priemernú mzdu a živíte rodinu? Matematika je jednoduchá. Ak zostanete po havárii na pol roka na péenke, nemocenské dávky od štátu vám nahradia len zhruba 55 percent vašej hrubej mzdy. Výpadok stoviek eur mesačne pocíti každý mladý rozpočet. Práve denné odškodné a kompenzácia za zlomeniny dokážu vykryť tento rozdiel, aby ste nemuseli siahať na núdzové úspory alebo si brať drahé spotrebné úvery.
Pri trvalých následkoch je situácia ešte vážnejšia. Ak zranenie zanechá trvalé stopy, percento poškodenia sa určuje podľa lekárskych tabuliek. Ak máte poistnú sumu 50 000 eur a lekár ohodnotí vaše trvalé obmedzenie hybnosti končatiny na 20 percent, poisťovňa vám vyplatí 10 000 eur. Nárok na spomínanú doživotnú rentu vzniká zvyčajne vtedy, ak celkový prahový rozsah trvalého poškodenia presiahne nad 50 percent, pričom aspoň jedno jednotlivé poškodenie musí dosahovať minimálne 25 percent. Pre mladého živiteľa rodiny je táto renta často jedinou záchranou pred sociálnym dnom.
Ak sa stane vážna udalosť, vinník prichádza o výhodné sadzby poistného na ďalšie roky. To, aký vplyv má havária na cenu budúceho poistenia, podrobne ukazuje škodový priebeh pri povinnom zmluvnom poistení. Pri sedadlách sa však bonusy a malusy spravidla neuplatňujú tak prísne ako pri plechoch, pretože ide o fixné krytie osôb.
Prečo úrazové poistenie vodiča a spolujazdcov nemusí vyplatiť plnú sumu?
Poistenie nie je bianko šek na nezodpovedné správanie. Poisťovne majú v poistných podmienkach presne definované situácie, kedy majú právo peniaze krátiť, alebo ich výplatu úplne odmietnuť. Mnoho vodičov sa mylne domnieva, že keď si zaplatili poistku, poisťovňa vyplatí peniaze za každých okolností. Realita likvidácie škôd je však postavená na prísnom dodržiavaní zákonov a zmluvných dojednaní.
Základným kameňom úrazu býva porušenie povinností, ktoré priamo vplýva na rozsah zranení. Ak poisťovňa preukáže, že vaše konanie viedlo k vzniku úrazu alebo zbytočne zhoršilo jeho následky, uplatní sankcie. Správne nastavené úrazové poistenie vodiča a spolujazdcov vás podrží pri bežnej nepozornosti či šmyku na poľadovici, no nebude tolerovať hrubé ignorovanie bezpečnostných predpisov.
Jazda bez pásov a chýbajúce detské sedačky
Zákon č. 8/2009 Z. z. o cestnej premávke jasne ukladá povinnosť pripútať sa bezpečnostným pásom a prepravovať deti v certifikovaných autosedačkách. Ak pri nehode utrpíte poranenia hrudníka, tváre alebo chrbtice a policajná správa či posudok znalca preukáže, že ste pás nemali zapnutý, poisťovňa vám plnenie nekompromisne skráti. Krátenie sa v praxi pohybuje od 20 až do 50 percent z priznanej sumy, v extrémnych prípadoch môže prísť k úplnému zamietnutiu nároku.
Rovnaký meter platí pre spolujazdcov. Ak veziete na zadnom sedadle dospelého kamaráta, ktorý sa odmietol pripútať, a pri náraze vyletí cez predné sklo, poisťovňa bude skúmať príčinnú súvislosť. Zranenia hlavy spôsobené nárazom do čelného skla sú priamym dôsledkom nepripútania sa. Odôvodnenie typu „išli sme len dva kilometre po dedine“ likvidátor neakceptuje.
Podobne kritická situácia nastáva pri preprave väčšieho počtu osôb, než povoľuje technický preukaz. Ak v päťmiestnom aute veziete šesť ľudí z diskotéky a havarujete, poisťovňa nesiahne automaticky po zamietnutí, ale uplatní pomerné krátenie. Plnenie sa vypočíta v presnom pomere počtu oficiálnych sedadiel k celkovému počtu prepravovaných osôb vo vozidle. Každý zranený tak dostane iba zlomok sumy, na ktorú by mal inak nárok.
Alkohol, drogy a prekročenie povolenej rýchlosti
Jazda pod vplyvom návykových látok je najrýchlejšou cestou k zamietnutiu poistného plnenia pre vodiča. Ak šofér nafúka alkohol alebo toxikologické vyšetrenie potvrdí prítomnosť omamných látok, z úrazovej poistky nedostane ani cent. Čo je však dôležité: ak spolujazdec vedel, že vodič pred jazdou pil, a napriek tomu si do auta sadol, poisťovňa môže krátiť peniaze aj jemu z dôvodu vedomej spoluviny na vzniknutom riziku.
Ďalším strašiakom v poistných podmienkach je hrubé prekročenie rýchlosti. Poisťovne majú v zmluvách často zakotvené presné tolerancie. Výluka z poistenia sa bežne aktivuje pri prekročení rýchlosti:
- v obci o viac ako 10 km/h,
- mimo obce o viac ako 20 km/h.
Ak mladý vodič bez skúseností letí cez dedinu sedemdesiatkou a narazí do stĺpa, znalec ľahko vypočíta nárazovú rýchlosť a likvidátor poistku odmietne vyplatiť. Problémom je aj šoférovanie bez príslušného oprávnenia. Ak niekto sadne za volant bez vodičáku, nastupuje tvrdý postih. Situáciu, kedy poisťovňa vymáha vyplatenú škodu z garančného fondu alebo priamo od neoprávneného šoféra, rieši zákon nekompromisne cez inštitút regresu.
Začiatočníci za volantom patria do rizikovej skupiny, čo sa odráža na podmienkach zmlúv. Správne zvolené poistenie auta pre začiatočníka by malo vždy obsahovať aj krytie posádky, no mladý šofér musí poznať pravidlá hry, aby v kritickom momente nezostal bez krytia.
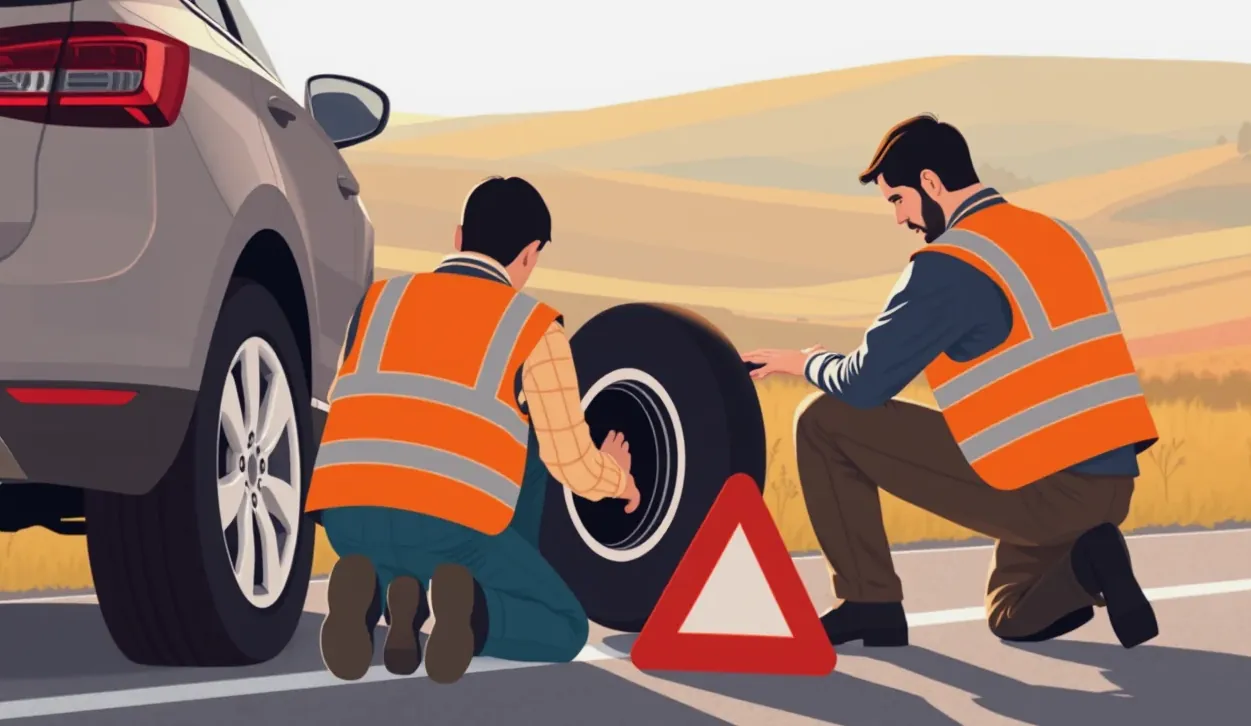
Úraz pri výmene kolesa na krajnici a krytie úrazového poistenia vodiča a posádky
Medzi motoristami koluje mýtus, že úrazové poistenie posádky vozidla platí výhradne v momente, keď sa kolesá auta točia a vozidlo sa pohybuje po ceste. Takáto predstava je chybná. Poistná ochrana sa podľa poistných podmienok vzťahuje na celú prevádzku motorového vozidla. To zahŕňa širokú paletu činností, ktoré s jazdou bezprostredne súvisia.
K vážnym úrazom totiž často dochádza práve vtedy, keď auto stojí. Typickým príkladom je defekt na diaľnici či frekventovanej ceste prvej triedy, varenie motora v letnej kolóne alebo pád do priekopy pri pokuse o vytlačenie zapadnutého auta na snehu. V týchto situáciách sa stávate zraniteľným chodcom priamo pri vlastnom vozidle.
Čo všetko spadá pod bežnú údržbu a prevádzku auta
Zmluvné podmienky definujú prevádzku auta širšie než len samotné držanie volantu. Ochrana z úrazového pripoistenia sa štandardne vzťahuje na tieto činnosti:
- Nastupovanie a vystupovanie z vozidla: Ak sa pošmyknete na zľadovatenom parkovisku pri nastupovaní a zlomíte si nohu, udalosť spadá pod poistné krytie sedadiel.
- Uvádzanie motora do chodu: Zranenia pri štartovaní cez káble alebo pri kontrole autobatérie.
- Odstraňovanie bežných porúch počas jazdy: Výmena prasknutej žiarovky, dolievanie zmesi do ostrekovačov či výmena prepichnutej pneumatiky priamo na trase.
- Zatváranie kapoty, dverí a kufra: Úrazy spôsobené privretím prstov alebo pádom vzpery kufra na hlavu.
Pozor však na hranicu, kedy ide o bežnú poruchu a kedy o neodbornú opravu. Ak sa rozhodnete na krajnici vymieňať prevodovku, vyberať motor alebo robiť zložité zváračské práce, poistka vás nekryje. Úrazové krytie je určené na núdzové úkony nevyhnutné na dokončenie jazdy alebo bezpečné odstavenie auta na krajnici.
Zároveň nezabúdajte na zákonné povinnosti pri poruche. V kufri nesmie chýbať kompletná a funkčná povinná výbava osobného auta vrátane výstražného trojuholníka a reflexnej vesty. Ak vystúpite v noci na diaľnici bez vesty a zrazí vás okolo idúce auto, likvidátor bude opäť skúmať mieru vášho spoluzavinenia. Z pohľadu cudzích škôd rieši krytie z PZP pri zrážke s chodcom situáciu zrazeného človeka, no vaše vlastné úrazové pripoistenie vám zabezpečí priame odškodné bez čakania na výsledky policajného vyšetrovania vinníka.
Postup krok za krokom pri úraze pri poruche vozidla
Ak sa vám alebo vášmu spolujazdcovi stane úraz pri odstraňovaní poruchy na ceste, postupujte systematicky. Stres a panika vedú k chybám, ktoré môžu neskôr skomplikovať výplatu poistného plnenia. Tu je overený návod, ako situáciu zvládnuť:
- Zaistite bezpečnosť miesta: Okamžite zapnite varovné svetlá, oblečte si reflexnú vestu ešte pred vystúpením z auta a umiestnite výstražný trojuholník (v obci minimálne 50 metrov, na diaľnici 100 metrov za autom). Všetkých pasažierov pošlite za zvodidlá.
- Poskytnite prvú pomoc a volajte záchranku: Pri krvácaní, zlomeninách alebo bezvedomí volajte linku 155 alebo 112. Využite lekárničku z povinnej výbavy na stabilizáciu zraneného.
- Privolajte políciu: Ak došlo k zraneniu osoby pri prevádzke auta, privolanie Policajného zboru SR je zákonnou povinnosťou. Policajná správa je kľúčovým dokladom pre likvidáciu škody.
- Zdokumentujte situáciu na mieste: Odfoťte polohu vozidla, poškodenú časť, defekt, terén aj rozložený výstražný trojuholník. Ak máte svedkov, zapíšte si ich mená a telefónne čísla.
- Absolvujte lekárske ošetrenie: Vyhľadajte lekára bezodkladne. V lekárskej správe musí byť výslovne uvedené, že k úrazu došlo pri manipulácii s vozidlom alebo pri jeho oprave na ceste.
- Nahláste udalosť poisťovni: Oznámte škodovú udalosť svojej poisťovni písomne alebo online. Zákon č. 381/2001 Z. z. ukladá lehotu do 15 dní pri udalosti na území SR a do 30 dní, ak sa úraz stal v zahraničí.
Dodržanie tohto postupu vám zaručí, že poisťovňa nebude môcť spochybniť mechanizmus vzniku úrazu ani jeho časovú následnosť. Záznam z tiesňovej linky a policajný protokol sú nepriestrelné argumenty.
Tragická nehoda a nároky pozostalých: Kombinácia PZP a úrazového poistenia
Pri najťažších dopravných nehodách dochádza k stratám na životoch. V takýchto tragických chvíľach rodina pozostalých čelí nielen obrovskej traume, ale aj okamžitým finančným problémom spojeným s pohrebom, výpadkom príjmu živiteľa a nákladmi na chod domácnosti. Málokto vie, ako sa v takom prípade kombinujú nároky z rôznych typov zmlúv a na čo všetko vzniká zákonný nárok.
V praxi dochádza k súbehu dvoch odlišných svetov. Prvým je náhrada škody z povinného zmluvného poistenia vinníka nehody, druhým je výplata dohodnutej sumy z komerčného úrazového poistenia sedadiel. Tieto dve plnenia sa navzájom nevylučujú ani neodpočítavajú, ale stoja vedľa seba.
Rozdiel medzi odškodnením z PZP a obnosovým úrazovým poistením
Zákonné poistenie zodpovednosti chráni poškodených tretích osôb. Ak nehodu zavinil iný vodič, prípadne ak ste ju zavinili vy a zomrie váš spolujazdec, pozostalí majú nárok na plnenie z PZP vinníka. Minimálny limit poistného plnenia zo zákona o PZP za škodu na zdraví a náhradu pri usmrtení je masívnych 6 450 000 eur na jednu škodovú udalosť bez ohľadu na počet obetí. Z tohto balíka sa hradia:
- primerané náklady spojené s pohrebom (rakva, hrobové miesto, smútočné šaty, kar),
- výživa pozostalých, ktorú im zomretý poskytoval alebo bol povinný poskytovať,
- nemajetková ujma v peniazoch za stratu blízkej osoby.
Z tohto obrovského limitu PZP však nedostane ani cent vodič, ktorý haváriu zavinil. Ak zomrie vinník nehody, jeho manželka a deti nedostanú zo zákonnej poistky na pohreb nič. Práve vtedy zachraňuje situáciu dojednané úrazové poistenie vodiča a spolujazdcov. Keďže ide o obnosové poistenie osôb podľa Občianskeho zákonníka, poisťovňa vyplatí plnú sumu pre prípad smrti úrazom dojednanú v zmluve (napríklad 20 000 eur) bez ohľadu na vinu šoféra.
Ak zomrie nevinný spolujazdec, jeho rodina získa náhradu škody z PZP vinníka a k tomu navyše celú dohodnutú poistnú sumu z úrazového krytia sedadiel. Peniaze z úrazovky pritom poisťovňa vypláca spravidla podstatne rýchlejšie než z PZP, kde sa často čaká na uzavretie policajného vyšetrovania a určenie vinníka prokuratúrou.
Kým bežné osobné autá majú limity nastavené štandardne, špecifické pravidlá platia pri hromadnej doprave či špeciálnych povolaniach. Komerčné riziká prepravy cestujúcich rieši napríklad samostatné povinné zmluvné poistenie taxislužby, kde sú nároky posádky kladené pod ešte prísnejší drobnohľad.
Oprávnená osoba v zmluve a dedičské konanie
Pri dojednávaní akejkoľvek poistky pre prípad smrti je kľúčovým bodom určenie takzvanej oprávnenej osoby (obmyšleného). Ak si pripoistenie sedadiel uzatvárate ako vlastník vozidla, máte právo v zmluve presne uviesť meno človeka, ktorý v prípade vašej tragickej smrti dostane peniaze priamo na účet. Môže to byť manželka, partnerka, rodič alebo dospelé dieťa.
Obrovskou výhodou určenia oprávnenej osoby je fakt, že poistné plnenie nevstupuje do dedičského konania. Notár tieto peniaze neeviduje v dedičstve, neplatia sa z nich žiadne poplatky a pozostalý ich dostane do niekoľkých dní od doloženia úmrtného listu. Ak by oprávnená osoba určená nebola, peniaze sa vyplácajú postupne podľa zákona (manžel, deti, rodičia), prípadne spadnú do zdĺhavého dedičského konania, ktoré môže trvať mesiace až roky.
Ak sa stane nehoda a vinník z miesta ujde alebo nemá platnú poistku, pozostalí sa nemusia báť, že zostanú bez peňazí. Situáciu, kedy došlo k nešťastiu a hrozí, že škoda spôsobená nepoisteným vozidlom nebude uhradená, garantuje Slovenská kancelária poisťovateľov zo svojho poistného garančného fondu.
Čo úrazové poistenie sedadiel nenahradí a najčastejšie otázky z praxe
Hoci je krytie sedadiel mimoriadne užitočným doplnkom, nemožno od neho očakávať zázraky. Mnoho motoristov predpokladá, že úrazovka posádky pokryje všetky finančné straty, ktoré im havária spôsobí. Tento omyl vedie k veľkým sklamaniam. Treba jasne rozlišovať medzi fixným odškodnením z komerčného balíka a skutočnou náhradou škody na zdraví.
Komerčné poistenie posádky je koncipované ako rýchla finančná injekcia s presne limitovaným stropom. Nenahrádza však právne nároky, ktoré poškodenému človeku priznáva Občiansky zákonník voči osobe, ktorá nehodu z nedbanlivosti spôsobila.
Bolestné, sťaženie uplatnenia a ušlý zisk od vinníka
Ak vás na križovatke zramuje iné auto, vzniká vám nárok na plnú kompenzáciu škody na zdraví z PZP vinníka. Tieto nároky bežné pripoistenie sedadiel neobsahuje a ani ich nahradiť nemôže. Medzi základné nároky voči vinníkovi patria:
- Bolestné: Odškodnenie za bolesť spôsobenú samotným zranením a jeho liečením. Počíta sa na základe bodového ohodnotenia od ošetrujúceho lekára.
- Sťaženie spoločenského uplatnenia: Finančná náhrada za to, že po úraze nemôžete športovať, venovať sa koníčkom, pracovať v pôvodnom odbore alebo žiť plnohodnotný rodinný život. Často dosahuje desaťtisíce až státisíce eur.
- Náhrada straty na zárobku (ušlý zisk): Rozdiel medzi vaším bežným čistým príjmom pred nehodou a nemocenskými dávkami počas PN, prípadne strata na zisku pri živnostníkoch.
- Účelne vynaložené náklady spojené s liečením: Doplatky za lieky, rehabilitačné pobyty, nákup invalidného vozíka, úprava bezbariérového bytu či náklady na opatrovateľku.
Úrazové krytie sedadiel vám vyplatí len dohodnutú sumu podľa zmluvy (napríklad za zlomeninu ruky paušálnych 1 000 eur). Týchto tisíc eur si však môžete nechať a popri tom vysúdiť alebo cez poisťovňu vinníka zinkasovať ďalších 4 000 eur za bolestné a stratu na mzde. Zvláštnu kategóriu tvoria nehody, kde zohrá rolu zdravie šoféra. To, ako sa posudzuje dopravná nehoda pre zlyhanie zdravia šoféra (napríklad náhla cievna mozgová príhoda), je predmetom prísneho dokazovania, pretože bežné choroby sú z definície úrazu vylúčené.
Ak máte uzatvorené aj kasko a premýšľate, ako postupovať, pred podpisom zmluvy vám pomôžu overené otázky pred uzatvorením havarijnej poistky, aby ste nemali duplicitne poistené rovnaké riziká za zbytočné peniaze.
Kontrolný zoznam dokladov pre nahlásenie úrazu
Aby likvidácia prebehla hladko a bez zbytočných prieťahov, musíte poisťovni predložiť kompletnú dokumentáciu. Pripravte si tento kontrolný zoznam dokladov skôr, než odošlete formulár:
- Správa o nehode podpísaná oboma účastníkmi alebo policajná správa o vyšetrení nehody
- Lekárska správa z prvotného ošetrenia bezprostredne po autonehode s popisom mechanizmu vzniku zranenia
- Prepúšťacia správa z nemocnice v prípade hospitalizácie s uvedením presného počtu dní na lôžku
- Priebežné lekárske správy a záznamy z kontrol počas celej doby liečenia úrazu
- Posudok o trvalých následkoch úrazu vystavený ošetrujúcim lekárom (zvyčajne najskôr po roku od úrazu po stabilizácii stavu)
- Kópia vodičského preukazu vodiča a osvedčenia o evidencii vozidla (technického preukazu)
- Číslo bankového účtu vo forme IBAN na vyplatenie poistného odškodnenia
Ak si nie ste istí postupom, podrobný prehľad ponúka náš zoznam dokladov k poistnej udalosti na aute. Pre celkový prehľad o procese je dobré poznať aj to, ako vyzerá štandardný priebeh likvidácie škody z PZP, pretože likvidácia úrazu z pripoistenia sedadiel prebieha v podobnom administratívnom režime.
Časté otázky vodičov o poistení posádky
Dostanem peniaze za svoje zranenie, ak som nehodu zavinil ja sám ako vodič?
Áno, presne na tento účel je úrazové pripoistenie určené. Kým zo svojho PZP nedostanete ako vinník ani cent, úrazové krytie vám vyplatí plnenie za trvalé následky, hospitalizáciu či zlomeniny bez ohľadu na vašu vinu, pokiaľ ste neporušili zásadné výluky (alkohol, jazda bez oprávnenia).
Platí poistenie sedadiel aj pre stopára alebo cudzích ľudí zo spolujazdy?
Áno. Poistenie sa nevzťahuje na konkrétne mená, ale na sedadlá podľa technického preukazu. Každá osoba, ktorú veziete v aute v súlade s predpismi, je chránená rovnako ako vy, či už ide o člena rodiny, kolegu z práce alebo náhodného stopára.
Môžem dostať plnenie za jeden úraz naraz z viacerých poistiek?
Áno. Úrazové poistenie je poistením osôb, kde sa plnenia nevylučujú. Ak máte poistené sedadlá v aute a popri tom platíte vlastné životné poistenie, v prípade úrazu predložíte lekárske správy obom poisťovniam a odškodné dostanete v plnej výške z oboch zmlúv.
Kryje poistenie sedadiel úraz pri autonehode aj v zahraničí na dovolenke?
Štandardná územná platnosť tohto pripoistenia zahŕňa celé geografické územie Európy vrátane Slovenska. Ak idete autom do Chorvátska či Talianska a havarujete, poistenie sedadiel vás plne chráni. Pozor však na to, že toto poistenie nenahrádza cestovné poistenie a nekryje liečebné náklady za zahraničnú nemocnicu.
Ako a dokedy môžem pripoistenie sedadiel vypovedať?
Pripoistenie sedadiel sa spravidla riadi režimom hlavnej zmluvy (PZP alebo kasko). Podľa Občianskeho zákonníka môžete zmluvu vypovedať písomne najmenej 6 týždňov pred uplynutím poistného obdobia (výročia zmluvy). Ak ste zmluvu uzavreli iba nedávno, do dvoch mesiacov od jej dojednania platí 8-dňová výpovedná lehota. Pri uzatvorení na diaľku cez internet máte navyše zákonné právo odstúpiť do 14 kalendárnych dní bez udania dôvodu.
Zodpovedný prístup k bezpečnosti na cestách nekončí výmenou pneumatík a zapnutím pásov. Pár eur investovaných do ochrany sedadiel predstavuje zanedbateľný výdavok, ktorý vám v zlomkovej sekunde zachráni zdravie aj osobný rozpočet.