Kasko verzus PZP: čo si vybrať a ako funguje PZP vs. havarijné poistenie
Veľká časť mladých či začínajúcich vodičov žije v presvedčení, že keď si platia zákonnú poistku, ich auto je v bezpečí pred akoukoľvek pohromou. Realita na ceste však prináša tvrdé vytriezvenie. Pri riešení dilemy PZP vs. havarijné poistenie mnohí predpokladajú, že poistka jednoducho zaplatí rozbité plechy na oboch autách. Pravda je presne opačná: povinné zmluvné poistenie vaše vlastné auto neopraví ani v prípade, že škoda dosiahne tisíce eur. Chráni totiž peňaženku pred nárokmi iných ľudí, nie váš vlastný majetok.
PZP vs. havarijné poistenie: Prečo vám zákonná poistka neopraví vlastné auto?
Povinné zmluvné poistenie (PZP) ukladá zákon č. 381/2001 Z. z. každému držiteľovi motorového vozidla. Zmyslom tohto poistenia je kryť škody, ktoré prevádzkou svojho auta spôsobíte tretím stranám. Ak nedobrzdíte na križovatke a nabúrate do vozidla pred sebou, vaša poisťovňa z PZP uhradí opravu cudzieho nárazníka, zničený plot pri ceste či zranenie posádky. Zákon však výslovne vylučuje náhradu škody na vozidle, ktorým bola škoda spôsobená.
Ak si pri vlastnej nepozornosti zničíte prednú masku, svetlá a chladič, z PZP nedostanete ani jeden cent. Priemerná škoda na vozidle sa na Slovensku pohybuje na úrovni 2 333 eur. Pre mladého človeka alebo začínajúcu rodinu znamená takýto nečakaný výdavok okamžité vyčerpanie úspor. Práve na krytie vlastného auta slúži dobrovoľné havarijné poistenie, ľudovo nazývané kasko. To kryje haváriu spôsobenú vlastnou vinou, stret so zverou, krupobitie, pád stromu, vandalizmus aj krádež vozidla.
Čo kryjú jednotlivé poistky a aké sú limity?
Kým pri PZP určuje minimálne krytie priamo legislatíva, pri havarijnom poistení je stropom všeobecná hodnota vozidla v okamihu nehody. Ak chcete získať najvýhodnejšie podmienky pre zákonnú poistku, pomôže vám nezáväzné porovnanie povinného zmluvného poistenia, kde okamžite uvidíte rozdiely medzi ponukami na trhu.
| Parameter | PZP (povinné poistenie) | Havarijné poistenie (kasko) |
|---|---|---|
| Krytie škôd na cudzom aute a majetku | ✓ (do 1 300 000 €) | ✗ (nekryje) |
| Krytie škôd na zdraví cudzích osôb | ✓ (do 6 450 000 €) | ✗ (len cez pripoistenie úrazu) |
| Oprava vlastného auta pri vlastnej vine | ✗ (zákonná výluka) | ✓ |
| Živelné škody, vandalizmus a krádež | ✗ (bez pripoistenia nekryje) | ✓ |
| Spoluúčasť | ✗ (poškodený neplatí nič) | ✓ (bežne 5 % min. 70 € alebo fixne 150 €) |
| Priemerná cena na trhu | približne 139 € ročne | od 300 € do 1 000 € ročne |
Ako sa počíta totálna škoda a čo v skutočnosti dostanete za vrak?
Ďalším obrovským mýtom je predstava, že pri vážnej nehode poisťovňa vyplatí sumu, za ktorú ste auto kúpili v autobazári. V praxi sa likvidácia riadi prísnymi matematickými pravidlami. Kľúčovým pojmom v téme PZP vs. havarijné poistenie je takzvaná totálna škoda. Rozlišujeme dva druhy: technickú totálnu škodu, kedy je vozidlo fyzicky neopraviteľné, a ekonomickú totálnu škodu. Ekonomická nastáva vtedy, keď predpokladané náklady na opravu presiahnu stanovené percento všeobecnej hodnoty auta – pri kasku to býva spravidla 70 až 80 %, pri PZP často 100 % trhovej hodnoty pred nehodou.
Ak poisťovňa označí škodu za totálnu, vozidlo sa už neopravuje cez krycí list v servise. Poisťovňa vypočíta všeobecnú hodnotu auta tesne pred zrážkou, umiestni poškodené vozidlo do elektronickej aukcie vrakov a od trhovej hodnoty odpočíta najvyššiu ponuku z aukcie. Výslednú sumu vám zašle na účet. To, ako presne prebieha výpočet totálnej škody, si ukážeme na modelovom príklade.
Modelový výpočet: Likvidácia ekonomickej totálnej škody
Predstavte si situáciu: vlastníte staršie vozidlo, ktorého všeobecná hodnota bola pred haváriou znalcom stanovená na 8 000 eur. Pri zrážke došlo k poškodeniu nosných častí a servis vyčíslil opravu na 6 800 eur, čo predstavuje 85 % hodnoty. Poisťovňa vyhlási ekonomickú totálnu škodu. Vrak ponúkne do aukcie certifikovaným vrakoviskám a najvyššia ponuka dosiahne 3 200 eur. V zmluve máte dojednanú bežnú spoluúčasť vo výške 5 % s minimom 150 eur.
- Všeobecná hodnota pred škodou: 8 000 eur
- Zostatková hodnota vraku: 3 200 eur
- Poistné plnenie pred odpočtom spoluúčasti: 8 000 € − 3 200 € = 4 800 eur
- Odpočet spoluúčasti (5 % z 4 800 € je 240 €): −240 eur
- Výsledná platba od poisťovne na váš účet: 4 560 eur
Vrak zostáva vo vašom vlastníctve. Môžete ho predať záujemcovi z aukcie za garantovaných 3 200 eur, čím v súčte získate 7 760 eur. Rozdiel predstavuje iba vaša zmluvná spoluúčasť v havarijnom poistení. Ak máte nové auto kúpené na úver či lízing, vzniknutý finančný prepad vám pomôže pokryť kalkulačka GAP poistenia, vďaka ktorej dorovnáte plnenie až do pôvodnej nákupnej ceny vozidla.
Ako funguje regres poisťovne pri alkohole či jazde bez vodičáku?
Mnoho motoristov predpokladá, že ak majú platné PZP, poisťovňa za nich vyrieši akýkoľvek problém bez ohľadu na okolnosti. To je nebezpečný omyl. Podľa § 10 zákona č. 381/2001 Z. z. má poisťovateľ voči poistenému zákonný nárok na náhradu poistného plnenia – takzvaný regres. Poisťovňa síce poškodenému človeku škodu preplatí, pretože ju k tomu viaže zákon, no následne bude celú sumu alebo jej časť vymáhať priamo od vinníka nehody.
Kedy má poisťovňa právo siahnuť na vaše celoživotné úspory?
- Požitie alkoholu a omamných látok: Ak nafúkate alebo odmietnete dychovú skúšku, poisťovňa spravidla uplatní 100 % regres. Keďže priemerná škoda na zdraví presahuje 8 100 eur a pri ťažkých zraneniach sa šplhá do stotisícov, takýto dlh vás môže sprevádzať celým životom.
- Jazda bez vodičského oprávnenia: Šoférovanie bez príslušnej skupiny alebo počas zákazu činnosti znamená okamžitú stratu poistnej ochrany vo vzťahu k vinníkovi.
- Útek z miesta nehody: Ak po kolízii nezastavíte, nesplníte si zákonné povinnosti a odídete, poisťovňa bude vyplatené peniaze žiadať späť.
- Zanedbaný technický stav vozidla: Ak bolo auto nespôsobilé na jazdu (napríklad neplatná STK či zjazdené pneumatiky pod zákonný limit) a tento stav preukázateľne spôsobil nehodu.
Prečo musíte mať v aute európsky záznam o nehode a ako ho vyplniť?
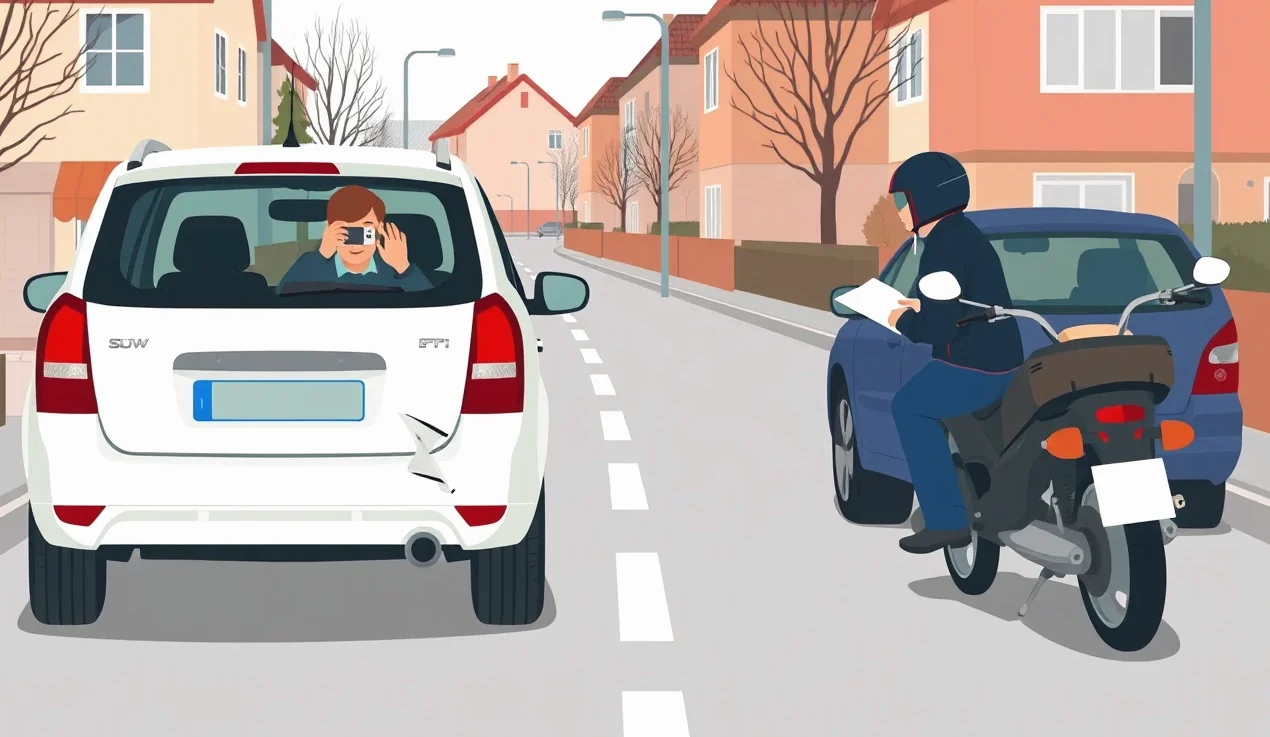
Odstrániť pochybnosti a urýchliť likvidáciu pomáha nenápadné modro-žlté tlačivo: Európsky záznam o dopravnej nehode. Hoci ho mnohí vodiči nosia zapadnuté pod rezervou, ide o kľúčový dokument pri akejkoľvek škodovej udalosti. Ak pri nehode nikto neutrpel zranenie, nebol poškodený majetok tretej osoby, neunikli nebezpečné látky a účastníci sa zhodli na zavinení, políciu privolávať nemusíte. Správne vyplnený záznam je však podmienkou, aby poisťovňa začala konať.
Zákon ukladá prísne lehoty: škodovú udalosť musíte svojej poisťovni nahlásiť písomne do 15 dní, ak sa stala na území Slovenska, a do 30 dní, ak k nej došlo v zahraničí. Ak budete mať pripravené všetky správne doklady k likvidácii škody na vozidle vrátane podpísaného záznamu, vyhnete sa zbytočným prieťahom. Hladký priebeh likvidácie škody z PZP závisí práve od presnosti údajov na tomto tlačive.
Postup správneho vyplnenia tlačiva na mieste nehody
- Zabezpečte miesto nehody a fotodokumentáciu: Oblečte si reflexnú vestu, umiestnite výstražný trojuholník a ešte pred pohnutím áut detailne nafoťte postavenie vozidiel, brzdné dráhy aj poškodenia.
- Vyplňte identifikačné údaje oboch strán: Do stĺpca A a B zapíšte údaje poistníkov, vodičov, čísla vodičských preukazov, evidenčné čísla vozidiel a najmä čísla poistných zmlúv a zelenej karty.
- Označte okolnosti nehody v stredovom stĺpci: Krížikom začiarknite príslušné body (napr. cúvanie, nedanie prednosti v jazde) a na spodku uveďte celkový počet začiarknutých políčok, aby nikto nemohol nič dopísať.
- Nakreslite jednoduchý náčrtok: Vyznačte smer jazdy oboch áut, polohu v jazdných pruhoch, dopravné značky a bod zrážky.
- Podpis oboch vodičov: Bez podpisu vinníka aj poškodeného je záznam neplatný. Nikdy nepodpisujte tlačivo, ak s opisom nesúhlasíte. Po oddelení kópie už do textu nič nedopisujte.
Oplatí sa spojiť PZP a kasko do jednej zmluvy?
Ak financujete auto cez cudzí kapitál, zvyčajne nemáte na výber – pre poskytovateľa peňazí je štandardnou podmienkou vinkulácia havarijného poistenia. Pri vlastných úsporách sa však každý pozerá na rozpočet. Komplexný balík PZP vs. havarijné poistenie môže ročne stáť 420 až 1 300 eur, čo nie je zanedbateľná čiastka. Práve preto poisťovne ponúkajú výrazné zvýhodnenie, ak obe zmluvy uzavriete pod jednou strechou.
Spojenie zákonnej poistky a kaska do jedného produktu prináša zľavu 10 až 25 % z celkového poistného. Vďaka tomu výsledná cena PZP a kaska klesne často o sumu, ktorá vám zaplatí ročnú diaľničnú známku alebo prezutie pneumatík. Okrem finančnej úspory získate aj jedno spoločné výročie zmluvy, jednu platbu a v prípade kolízie riešite celú udalosť s jediným likvidátorom.
Pamätajte však na zákonné lehoty: ak budete chcieť poistku zmeniť, výpoveď musíte doručiť najneskôr 6 týždňov (42 dní) pred výročným dňom zmluvy. Ak platbu neuhradíte, poistenie zaniká pre neplatenie do 1 mesiaca od dátumu splatnosti. Od 1. augusta 2024 navyše hrozí za jazdu bez PZP pokuta od 50 eur do 5 000 eur, pričom od októbra 2026 prechádza štát na automatické pokutovanie podľa hmotnosti auta.
Často kladené otázky o PZP a havarijnom poistení
Niekto mi na parkovisku oškrel dvere a ušiel. Preplatí mi to moje PZP?
Nie, z vlastného PZP túto škodu nedostanete. PZP kryje iba škody, ktoré spôsobíte iným. V tomto prípade vám pomôže výhradne vlastné havarijné poistenie, prípadne pripoistenie parkovania, pričom budete musieť zaplatiť dohodnutú spoluúčasť.
Dá sa uplatniť prasknuté čelné sklo od odleteného kamienka z PZP auta predo mnou?
Teoreticky áno, no v praxi ide o mimoriadne náročný proces. Poisťovne vyžadujú jednoznačný dôkaz, napríklad kvalitný záznam z autokamery so záznamom celej trajektórie kamienka a priznanie vodiča pred vami. Bez toho nárok takmer vždy zamietnu. Spoľahlivým riešením je pripoistenie čelného skla ku kasku alebo k PZP.
Preplatí mi poistka škodu, ak pri cúvaní poškodím vlastnú bránu alebo druhé rodinné auto?
Z PZP nie. Škody na veciach osôb žijúcich v spoločnej domácnosti patria medzi zákonné výluky, aby sa predišlo poistným podvodom. Škodu na vašom aute zaplatí iba havarijné poistenie, poškodenú bránu musíte riešiť z poistenia nehnuteľnosti.
Kryje kasko stret so srnou automaticky?
Vo väčšine prípadov áno, no musíte naraziť priamo do zvieraťa. Ak sa srne vyhnete a narazíte do zvodidiel alebo stromu pri ceste, z hľadiska poistných podmienok nejde o stret so zverou, ale o bežnú haváriu, ktorú kryje len plné kasko, nie lacnejšie čiastkové pripoistenie zveri.