PZP na sanitku a vozidlo záchrannej služby: Limity, výluky a regres
Predstavte si situáciu, ktorú zažil azda každý z nás. Stojíte na rušnej mestskej križovatke, rádio ticho hrá a zrazu zozadu zaznie prenikavá siréna. V spätnom zrkadle zbadáte rozsvietené majáky sanitky, ktorá sa ponáhľa k akútnemu prípadu, a vy sa snažíte čo najrýchlejšie uvoľniť cestu. Mnohí ľudia si v takej chvíli myslia, že záchranári stoja mimo bežných pravidiel a žiadne poistenie nepotrebujú, pretože ich chráni štát. Pravda je však taká, že zákonné PZP na sanitku a vozidlo záchrannej služby musí byť uzatvorené úplne rovnako ako na vaše osobné auto, a to ešte predtým, ako záchranárske auto prvýkrát vyrazí do ulíc.
V praxi sa okolo poistenia zásahových vozidiel šíri množstvo mýtov a nedorozumení. Bežní vodiči sa často mylne domnievajú, že ak sanitka poškodí ich majetok, škodu nikto nepreplatí. Prevádzkovatelia zasa občas zabúdajú, kde presne končí ochrana zo zákonnej poistky a kde už začína osobná zodpovednosť šoféra. V tomto sprievodcovi si krok za krokom a ľudskou rečou vysvetlíme, ako poistenie sanitiek funguje, čo všetko kryje a na aké úskalia si treba dávať pozor.
Ako poisťovne posudzujú riziko a prečo je PZP na sanitku a vozidlo záchrannej služby také špecifické?
Keď si bežný občan poisťuje svoje rodinné auto, sadne si k počítaču, otvorí internet a behom niekoľkých minút má hotovo. Pri vozidlách záchranných zložiek však takýto jednoduchý nákup nefunguje. Dôvodom je celkom odlišná miera rizika, s ktorou poisťovne kalkulujú. Sanitka nejazdí v pokojnom nedeľnom tempe. Pohybuje sa v hustej premávke pod obrovským časovým tlakom, často za zníženej viditeľnosti, na mokrej či zľadovatenej vozovke a s právom prednostnej jazdy.
Z pohľadu zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla je držiteľ vozidla zapísaný v technickom preukaze povinný uzavrieť poistnú zmluvu pred prvým použitím v premávke. Pre záchranné zložky neexistuje žiadna generálna výnimka. Ak by prevádzkovateľ vyslal nepoistenú sanitku na cestu, hrozí mu od okresného úradu pokuta od 50 € do 5 000 €. Navyše nová úprava v rámci objektívnej zodpovednosti zavádza od októbra 2026 paušálne postihy podľa hmotnosti vozidla, pričom pri ťažších kategóriách sa pokuta pohybuje od 120 € do 900 € a dlhodobo nepoistené auto sa po 24 mesiacoch automaticky vyradí z evidencie.
Individuálne upisovanie namiesto bežných tabuliek
Pretože sanitka predstavuje z pohľadu poistnej matematiky vysoko rizikový dopravný prostriedok, poisťovne uplatňujú takzvané individuálne upisovanie rizika. To znamená, že poistné nestanovuje automatický počítačový program, ale skúsený upisovateľ poistiteľa. Do úvahy berie nielen technické parametre podvozka, ale predovšetkým spôsob využitia vozidla, lokalitu zásahov a takzvaný škodový priebeh celej organizácie. Záchranné vozidlá totiž spôsobujú škody častejšie než bežné dodávky, i keď ich šoférujú profesionáli.
Cena poistky preto obsahuje výraznú rizikovú prirážku za majáky a sirény. Kým bežná dodávka máva ročné poistné v stovkách eur, pri zásahovom vozidle sa sadzby pohybujú v násobkoch. Pre nemocnice a záchranné služby je preto bežnou praxou poistenie flotily áut, kde sa podmienky a zľavy dojednávajú pre desiatky sanitiek naraz v jednej veľkej zmluve.
Rozdiel medzi záchrankou a dopravnou zdravotnou službou
Častým omylom býva hádzanie všetkých bielych a žltých áut s krížom do jedného vreca. V slovenskom zdravotníctve však existuje zásadný rozdiel medzi záchrannou zdravotnou službou (ZZS) a dopravnou zdravotnou službou (DZS). Záchranka prevádzkuje ambulancie rýchlej lekárskej a zdravotnej pomoci podľa zákona č. 579/2004 Z. z., poskytuje neodkladnú resuscitáciu a jazdí pod majákmi. Naopak, dopravná služba podľa zákona č. 576/2004 Z. z. slúži na plánovaný prevoz pacientov na vyšetrenia či dialýzu a neodkladnú starostlivosť neposkytuje.
Tento rozdiel je zásadný aj pre poisťovňu. Prevozové sanitky DZS spravidla nepoužívajú zvláštne výstražné znamenia trvalo a ich rizikový profil je podstatne miernejší než pri vozidlách rýchlej pomoci. Ak prevádzkovateľ nahlási nesprávny účel využitia, môže naraziť na vážne problémy pri likvidácii poistnej udalosti.
Prejazd na červenú so sirénou: Kto nesie zodpovednosť pri zrážke v križovatke?
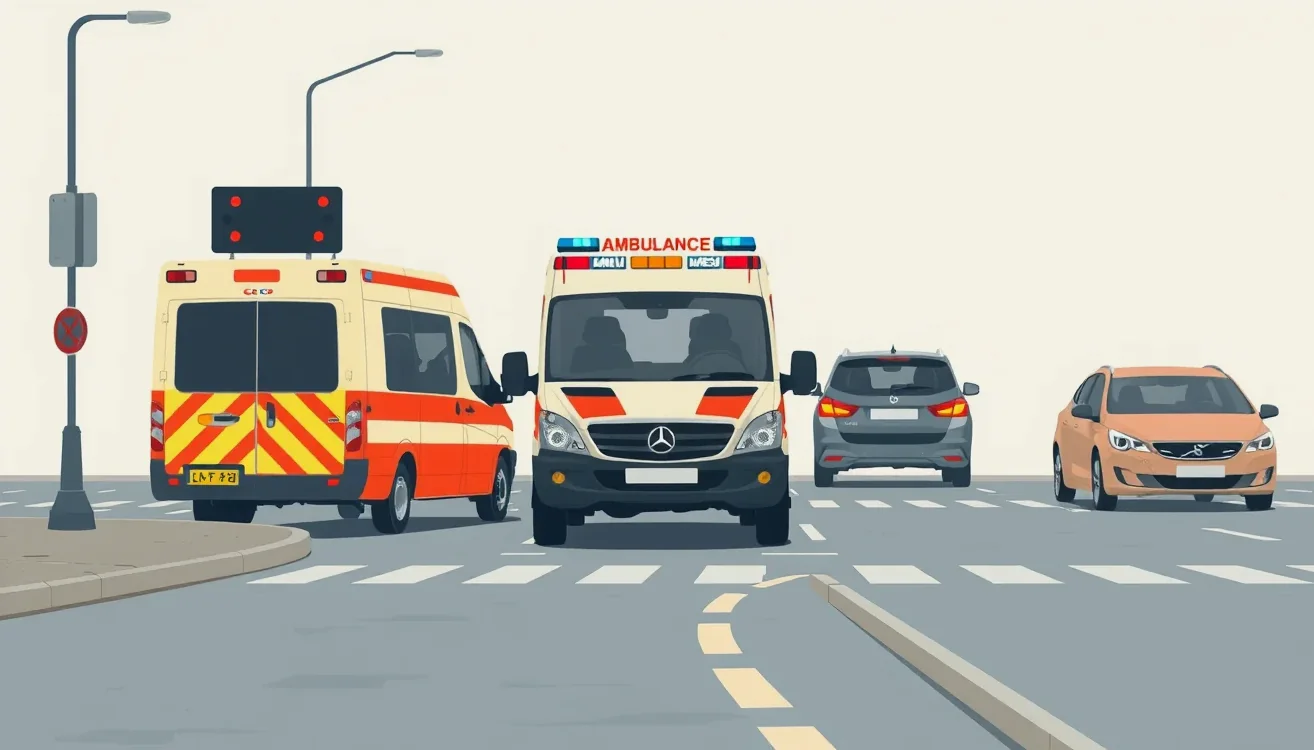
Jedna z najčastejších chýb vo verejnej mienke je predstava, že zapnutý modrý maják a siréna dávajú vodičovi sanitky absolútne právo prejsť križovatkou bez ohľadu na čokoľvek. Zákon o cestnej premávke č. 8/2009 Z. z. v § 40 síce priznáva vozidlám so zapnutým zvláštnym výstražným svetlom a zvukovým znamením právo prednostnej jazdy, no súčasne ukladá vodičovi povinnosť dbať na potrebnú opatrnosť. Maják neznamená nesmrteľnosť ani zrušenie fyzikálnych zákonov.
Ak vojde sanitka do križovatky na červený signál semaforu, jej šofér sa musí presvedčiť, či ostatní účastníci premávky zaregistrovali jeho príchod a či mu skutočne dávajú prednosť. Pokiaľ dôjde k zrážke s osobným autom, ktoré malo na semafore zelenú, policajné vyšetrovanie detailne skúma rýchlosť sanitky, rozhľadové pomery a správanie oboch šoférov. Veľmi často sa stáva, že nehoda skončí určením spoluzavinenia, pričom časť zodpovednosti nesie vodič sanitky a časť civilný vodič, ktorý napríklad nevenoval pozornosť zvukovej siréne.
Ako v takej chvíli reaguje poisťovňa?
Keď sa preukáže, že za nehodu zodpovedá vodič záchranky, škoda na druhom vozidle a zdraví jeho posádky sa vypláca z poistky sanitky. V takej chvíli zohráva kľúčovú úlohu riadne uzatvorené PZP na sanitku a vozidlo záchrannej služby, z ktorého poškodený vodič dostane náhradu za opravu svojho auta aj prípadné bolestné. Naopak, škoda na samotnej sanitke sa z jej vlastného PZP uhradiť nedá – na to slúži výhradne havarijná poistka, ktorej limity a nastavenie musia zodpovedať hodnote auta.
Pri riešení takejto kolízie je nevyhnutný správny postup pri dopravnej nehode. Na miesto sa vždy privoláva policajná hliadka, ktorá spíše presný protokol. Pre likvidáciu škody sú potrebné aj podrobné doklady k likvidácii škody na vozidle, vrátane záznamov z dispečingu záchrannej služby o prebiehajúcom zásahu.
| Situácia na ceste | Kto je vinníkom podľa šetrenia | Z akej poistky sa platí škoda na civilnom aute? | Z akej poistky sa platí oprava sanitky? |
|---|---|---|---|
| Civilný vodič nerešpektoval sirénu na zelenej a vrazil do sanitky | Civilný vodič | Vlastné havarijné poistenie (ak má) | Z PZP civilného vodiča |
| Sanitka vbehla na červenú bez spomalenia do neprehľadnej križovatky | Vodič sanitky | Z PZP sanitky | Z havarijného poistenia sanitky |
| Obaja vodiči pochybili (spoluzavinenie napr. 50 : 50) | Obaja účastníci pomerne | Pomerne: 50 % z PZP sanitky, zvyšok z vlastného kaska | Pomerne: 50 % z PZP civilistu, zvyšok z kaska sanitky |
Rýchla jazda k pacientovi a hranica hrubej nedbanlivosti
Vodič sanitky pri zásahu smie prekročiť najvyššiu dovolenú rýchlosť v obci aj mimo nej. Právo na prednostnú jazdu ho oslobodzuje od povinnosti dodržiavať rýchlostné limity, avšak len do tej miery, aby neohrozil bezpečnosť cestnej premávky. Ak sanitka letí cez úzku obytnú zónu stovkou, hoci tam stoja zaparkované autá a pobehujú chodci, vzniká vážna otázka, či takéto konanie neprekročilo únosnú mieru rizika.
Poisťovne v zmluvných podmienkach pracujú s pojmom hrubá nedbanlivosť. Hrubá nedbanlivosť nastáva vtedy, keď vodič koná s vedomím, že môže spôsobiť škodu, a bezstarostne sa spolieha na to, že sa nič nestane, prípadne celkom ignoruje základné zásady bezpečnosti. Ak by vyšetrovanie preukázalo, že rýchlosť bola v danej chvíli zjavne neprimeraná a šofér hazardoval so životmi, poisťovňa síce škodu poškodeným osobám vyplatí, ale neskôr môže od vinníka žiadať finančnú náhradu.
Prečo samotná rýchlosť nestačí na sankciu od poisťovne?
Je dôležité zdôrazniť, že samotné prekročenie rýchlosti pri zásahu nie je dôvodom na odmietnutie poistného plnenia. Záchranári zachraňujú životy a rýchlosť patrí k ich pracovným nástrojom. Aby poisťovňa mohla konštatovať hrubú nedbanlivosť, muselo by ísť o extrémne zlyhanie – napríklad vedomé ignorovanie nefunkčných bŕzd, o ktorých šofér vopred vedel, alebo prejazd zákrutou v takej rýchlosti, ktorú fyzikálne žiadna dodávka nemôže zvládnuť. Celý proces posudzovania podrobne vysvetľuje náš sprievodca likvidáciou škody na aute.
Škoda na plote, bráne či obrubníku pri záchrane života
Záchranárska prax prináša situácie, ktoré bežný šofér nezažije. Pacient v bezvedomí leží v rodinnom dome na konci úzkej, zasneženej uličky, kde na oboch stranách stoja zaparkované autá. Vodič sanitky nemá na výber – každá sekunda rozhoduje o prežití človeka. Pri manévrovaní v stiesnenom priestore sa stane, že sanitka zrkadlom oškrie plot, zrazí poštovú schránku, ohne vstupnú bránu alebo pri cúvaní poškodí obrubník a dlažbu.
Majitelia rodinných domov bývajú v takýchto chvíľach bezradní. Na jednej strane chápu, že záchranári pomáhali susedovi, na druhej strane nechcú platiť opravu zvaleného plota z vlastného vrecka. Objavuje sa mýtus, že škody spôsobené v stave núdze sa nepreplácajú. To je zásadný omyl.
Ako postupovať pri poškodení nehnuteľnosti záchranným autom?
Každá vecná škoda na nehnuteľnosti alebo oplotení, ktorú sanitka spôsobí pri svojej prevádzke, spadá priamo pod PZP na sanitku a vozidlo záchrannej služby. Prevádzkovateľ sanitky zodpovedá za škodu objektívne. Poškodený majiteľ plotu má nárok na plnú úhradu nákladov na opravu do pôvodného stavu. Postup je nasledovný:
- Zaznamenanie situácie a času: Zapíšte si presný dátum, čas a evidenčné číslo sanitky, prípadne názov záchrannej služby na karosérii.
- Fotodokumentácia poškodenia: Odfoťte rozsah škody na plote, bráne či dlažbe, ideálne aj s trasou pneumatík.
- Kontaktovanie dispečingu alebo polície: Keďže záchranári pri akútnom zásahu nemôžu okamžite vypisovať tlačivá, nahláste škodu prevádzkovateľovi vozidla dodatočne.
- Dodržanie zákonných lehôt: Škodu je potrebné nahlásiť poisťovni bezodkladne. Poistník má na oznámenie škody na území SR zákonnú lehotu 15 dní od vzniku (pri škode v cudzine je to 30 dní).
Poisťovňa má zo zákona lehotu do 3 mesiacov odo dňa oznámenia na to, aby šetrenie ukončila a vyplatila poistné plnenie. Pre poškodeného občana platí, že v základnom PZP sa neuplatňuje žiadna spoluúčasť, takže oprava mu musí byť zaplatená v plnej výške.
Odškodnenie pacienta a posádky: Ako chráni zákonná poistka na vozidlo záchrannej služby prepravované osoby?
Čo sa stane, ak sanitka havaruje v momente, keď vezie pacienta s infarktom do nemocnice? Alebo keď prudko zabrzdí a záchranár v zadnom priestore pri ošetrovaní spadne a zlomí si ruku? Právne postavenie osôb vo vnútri sanitky patrí medzi najcitlivejšie témy poistného práva.
V prvom rade treba uviesť, že zákonné limity krytia sú od augusta 2024 na Slovensku veľmi štedré. Minimálny zákonný limit na jednu škodovú udalosť pri škode na zdraví a nákladoch pri usmrtení je 6 450 000 eur bez ohľadu na počet zranených osôb. Pri vecných škodách a ušlom zisku predstavuje zákonné minimum 1 300 000 eur. Tieto limity plne postačujú na pokrytie aj tých najťažších zdravotných následkov.
| Parameter / Povinnosť | Zákonná hodnota / Lehota | Právny predpis |
|---|---|---|
| Krytie škôd na zdraví a usmrtení | 6 450 000 € na udalosť | Zákon č. 381/2001 Z. z., § 7 ods. 1 písm. a |
| Krytie vecných škôd a ušlého zisku | 1 300 000 € na udalosť | Zákon č. 381/2001 Z. z., § 7 ods. 1 písm. b |
| Nahlásenie poistnej udalosti v SR | do 15 dní od vzniku | Zákon č. 381/2001 Z. z., § 10 ods. 1 |
| Nahlásenie udalosti v zahraničí | do 30 dní od vzniku | Zákon č. 381/2001 Z. z., § 10 ods. 1 |
| Lehota poisťovne na ukončenie šetrenia | do 3 mesiacov od nahlásenia | Zákon č. 381/2001 Z. z., § 11 ods. 7 |
| Výpoveď zmluvy pred koncom obdobia | najmenej 6 týždňov vopred | Občiansky zákonník, § 800 ods. 1 |
Pacient ako prepravovaná osoba
Prepravovaný pacient má pri nehode postavenie tretej poškodenej osoby. Ak sa sanitka stane účastníkom nehody a pacient utrpí ďalšie zranenia, jeho nároky na bolestné, sťaženie spoločenského uplatnenia či náhradu škody na osobných veciach sa likvidujú priamo z PZP vinníka nehody. Ak nehodu zavinil vodič sanitky, odškodnenie vyplatí poisťovňa z jej poistky. Práve preto je spoľahlivé PZP na sanitku a vozidlo záchrannej služby kľúčovou zárukou ochrany bezbranného človeka na nosidlách.
Pozor však na škody na zdraví samotného vodiča sanitky, ktorý nehodu zavinil. Zákon z PZP jednoznačne vylučuje škodu na zdraví vodiča vozidla, ktorého prevádzkou bola škoda spôsobená. Pre posádku je preto dôležité mať dojednané komerčné úrazové krytie, kde cena poistenia sedadiel predstavuje len zanedbateľný náklad v porovnaní s istotou finančného zabezpečenia v prípade invalidity.
Kedy môže poisťovňa žiadať peniaze späť od vodiča sanitky?
Vodiči záchranárskych vozidiel vykonávajú mimoriadne náročnú a obetavú prácu. Medzi šoférmi však niekedy panuje falošný pocit, že pri záchrane ľudského života sú chránení pred akýmkoľvek finančným postihom. Zákon o PZP však obsahuje inštitút takzvaného regresu – práva poisťovne požadovať vyplatené poistné plnenie späť od poisteného alebo vodiča.
Poisťovňa nemôže regres uplatniť svojvoľne. Dôvody sú presne stanovené zákonom a platia pre sanitára rovnako ako pre bežného vodiča na ceste. Ak poisťovňa vyplatí poškodeným státisíce eur, môže tieto peniaze vymáhať od šoféra len v presne vymedzených a závažných situáciách.
Zákonné dôvody na regres poisťovne
Aby ste mali prehľad, kedy záchranárovi hrozí, že škodu zaplatí zo svojho vrecka, zhrnuli sme kľúčové podmienky do prehľadného zoznamu:
- Požitie alkoholu alebo iných návykových látok: Ak šofér sanitky nafúka pri nehode alkohol alebo odmietne dychovú skúšku, poisťovňa bude vymáhať 100 % vyplatenej škody.
- Jazda bez príslušného vodičského oprávnenia: Šoférovanie bez platného vodičského preukazu alebo bez požadovanej odbornej spôsobilosti na vedenie vozidla s právom prednostnej jazdy.
- Útek z miesta dopravnej nehody: Ak vodič po kolízii nezastaví a neposkytne potrebné údaje (samozrejme s výnimkou neodkladného prevozu kritického pacienta, čo však musí byť okamžite nahlásené dispečingu).
- Prevádzkovanie technicky nespôsobilého vozidla: Ak bola príčinou havárie zanedbaná technická kontrola, zjazdené pneumatiky pod povolený limit alebo závažná porucha, o ktorej prevádzkovateľ vedel. Od roku 2026 navyše platí, že vozidlo bez platného PZP ani neprejde technickou a emisnou kontrolou na stanici STK.
Ak vodič sanitky dodrží predpisy, nie je pod vplyvom omamných látok a vozidlo má platnú technickú kontrolu, bežná nepozornosť pri šoférovaní nezakladá nárok na regres zo strany poisťovne. Zodpovednosť zamestnanca voči nemocnici sa v takom prípade spravuje Zákonníkom práce.
Aké pripoistenia sa oplatia pre povinné zmluvné poistenie sanitiek a zásahových áut?
Základná zákonná poistka kryje iba škody, ktoré sanitka spôsobí iným účastníkom premávky. Čo však s poškodeniami samotného záchranárskeho vozidla? Mnoho prevádzkovateľov sa snaží ušetriť tým, že k PZP dojednáva rôzne drobné balíčky pripoistení. Pri sanitkách však bežné pripoistenia často narážajú na prísne poistné podmienky.
Kým pri bežnom osobnom aute má zmysel zvážiť pripoistenie čelného skla, stretu so zverou či výtlkov, pri sanitkách je situácia zložitejšia. Špecifický charakter zásahovej jazdy vyžaduje, aby prevádzkovateľ dôkladne študoval krytie a výluky pri poistení auta, pretože mnohé lacné pripoistenia majú v zmluve výluku pre vozidlá s právom prednostnej jazdy.
Zmysluplné pripoistenia verzus sporné balíčky
Najužitočnejším doplnkom k PZP je kvalitné pripoistenie čelného skla bez limitu alebo s vysokým limitom plnenia. Sanitky najazdia ročne desaťtisíce kilometrov a odletujúce kamienky sú na dennom poriadku. Druhým podstatným prvkom sú špecializované asistenčné služby pre ťažké úžitkové vozidlá. Ak sa skriňová sanitka s hmotnosťou cez 3,5 tony pokazí alebo uviazne v priekope, bežná odťahovka pre osobné autá jej nepomôže. Potrebujete zmluvu s garanciou vyslobodenia ťažkej techniky.
Naopak, veľmi sporné bývajú pripoistenia batožiny v rámci PZP. Ľudia sa mylne domnievajú, že toto pripoistenie pokryje aj drahé prístroje vo vnútri sanitky. Realita je však taká, že bežné pripoistenie batožiny má limit niekoľko stoviek eur a vzťahuje sa na osobné veci cestujúcich, nie na profesionálne lekárske vybavenie.
Špeciálna zdravotnícka zástavba a jej ocenenie pri havarijnom poistení
Dostávame sa k najväčšiemu kameňu úrazu pri záchranárskych vozidlách. Základné PZP na sanitku a vozidlo záchrannej služby sa vôbec nezaoberá škodami na samotnej sanitke ani na jej vnútornom vybavení. Ak sanitka skončí na streche v priekope, z PZP nedostane prevádzkovateľ na opravu ani jediný cent.
Samotná dodávka – napríklad žltý skriňový automobil – tvorí často len menšiu časť celkovej hodnoty sanitky. Podstatnú časť ceny predstavuje špeciálna medicínska nadstavba, elektroinštalácia, kyslíkové rozvody a zabudovaná zdravotnícka technika. Mobilný defibrilátor, pľúcny ventilátor, transportné nosidlá a monitory životných funkcií stoja desiatky až stovky tisíc eur.
Ako správne oceniť nadstavbu a vyhnúť sa podpoisteniu?
Pri dojednávaní poistky sa nesmie zabudnúť na riadny výpočet havarijného poistenia, ktorý musí zohľadňovať skutočnú novú hodnotu kompletného vozidla vrátane všetkej techniky. Najčastejšou chybou manažérov nemocníc je, že poistia iba základné vozidlo podľa cenníka automobilky a vstavbu neuvedú. V prípade totálnej škody potom poisťovňa vyplatí peniaze iba za plechovú karosériu a prístroje zostanú bez náhrady.
Zdravotnícke prístroje sa v praxi poisťujú dvoma spôsobmi:
- Pevne zabudovaná technika v havarijnom poistení: Zariadenia pevne spojené s vozidlom (rozvody, špeciálne rampy, vstavané skrinky) sa pripočítajú k poistnej sume vozidla v kasku. Vhodné je voliť riešenie, kde platí havarijná poistka bez doplácania, aby nemocnica pri škodách netratila na vysokej spoluúčasti.
- Prenosné prístroje cez poistenie elektroniky: Defibrilátory či infúzne pumpy, ktoré záchranári berú do terénu k pacientovi, sa musia poistiť osobitným poistením prenosnej elektroniky a zdravotníckej techniky. Tieto prístroje totiž môžu spadnúť a rozbiť sa aj mimo auta, na čo sa havarijka nevzťahuje.
Pre nové vozidlá sa dôrazne odporúča dojednať aj poistenie straty hodnoty auta (GAP), ktoré v prvých rokoch vykryje rozdiel medzi trhovou cenou a obstarávacou cenou vozidla pri totálnej škode.
Prepis záchranárskeho vozidla na nového majiteľa a zánik zmluvy
Vozidlá záchrannej služby podliehajú intenzívnemu opotrebovaniu. Po najazdení určitého počtu kilometrov alebo po uplynutí životnosti ich prevádzkovatelia vyraďujú a nahrádzajú novými modelmi. Staršie sanitky sa často predávajú súkromným dopravným službám, neziskovým organizáciám, prípadne dobrovoľným hasičom. Pri takejto zmene majiteľa dochádza k dôležitým právnym úkonom v poistení.
Zákon č. 381/2001 Z. z. hovorí jasne: poistná zmluva PZP zaniká okamihom zápisu zmeny držiteľa vozidla v evidencii vozidiel. Pôvodné PZP na sanitku a vozidlo záchrannej služby neprechádza na nového majiteľa. Nový vlastník musí mať vlastnú zmluvu uzavretú najneskôr v deň zápisu prepisu na dopravnom inšpektoráte. Ak by s autom odišiel bez novej poistky, dopúšťa sa priestupku a riskuje mastnú pokutu.
Výpoveď zmluvy a daňové špecifiká
Pokiaľ chce prevádzkovateľ zmeniť poisťovňu pri existujúcom vozidle, musí dodržať zákonný termín. Podľa § 800 Občianskeho zákonníka musí byť výpoveď poistnej zmluvy doručená poistiteľovi najmenej 6 týždňov pred uplynutím poistného obdobia. Ak sa lehota zmešká, poistka automaticky pokračuje ďalší rok. Postup, ako sa podáva výpoveď havarijného poistenia alebo PZP, je pri zásahových vozidlách totožný s bežnými autami.
Veľkým omylom býva predpoklad, že daňové oslobodenie prináša aj lacnejšie poistenie. Podľa zákona č. 361/2014 Z. z. o dani z motorových vozidiel sú vozidlá záchrannej zdravotnej služby, banskej a horskej záchrannej služby oslobodené od dane z motorových vozidiel. Toto daňové zvýhodnenie však nemá vôbec žiadny vplyv na komerčné poisťovne a výšku poistného. Zelená karta na sanitku sa vystavuje podľa štandardných poistných pravidiel.
Keď zariaďujete poistnú ochranu pre zásahové vozidlá, vyplatí sa poznať, aké ponuky majú jednotlivé poistenie motorových vozidiel v SR, prípadne ako k rizikovým vozidlám pristupujú lídri trhu, napríklad aké sú limity poistného plnenia PZP v Generali. Najlepším spôsobom, ako sa zorientovať v podmienkach, je nezávislé porovnanie PZP a celkové porovnanie poistenia auta online, ktoré vám pomôže získať presný prehľad o trhu bez zbytočného preplácania.
Časté otázky o poistení sanitiek a záchranárskych vozidiel
Môžem dostať pokutu, ak v kolóne vojdem na červenú, aby som uvoľnil cestu sanitke?
Zákon o cestnej premávke ukladá vodičom povinnosť vytvoriť záchranársku uličku alebo umožniť plynulý prejazd vozidlu s právom prednostnej jazdy. Od apríla 2020 je povinnosť vytvárať záchranársku uličku ukotvená v zákone a za jej blokovanie hrozí pokuta 99 eur, kým za neoprávnenú jazdu za sanitkou až 300 eur. Ak opatrne vojdete za hranicu križovatky na červenú, aby sanitka prešla, konáte v krajnej núdzi. V prípade zaznamenania kamerou je však potrebné vedieť situáciu preukázať.
Kto zaplatí škodu, ak záchranári pri vykladaní pacienta oškria nosidlami cudzie auto?
Táto situácia patrí medzi zložité hraničné prípady. Všeobecne platí, že škoda spôsobená manipuláciou s nákladom pri stojacom vozidle býva z PZP vylúčená. Škoda sa v takom prípade spravidla likviduje z poistenia všeobecnej zodpovednosti za škodu poskytovateľa zdravotnej starostlivosti (nemocnice či záchranky), nie z poistky auta.
Preplatí PZP sanitky poškodené lekárske prístroje vo vnútri vozidla po nehode?
Nie, nepreplatí. Zákon o PZP výslovne vylučuje škody na veciach prepravovaných poisteným vozidlom. Na ochranu prístrojov, defibrilátorov a špeciálnej techniky slúži výlučne havarijné poistenie so zahrnutou vstavbou alebo špecializované poistenie elektronických zariadení.