Preplatenie čelného skla z PZP: Kedy vzniká nárok a čo vyžaduje poisťovňa
Medzi motoristami pretrváva rozšírený omyl, že rozbité alebo prasknuté sklo od odleteného kamienka automaticky vyrieši ich vlastná poistka na auto. V skutočnosti vlastné zákonné poistenie škody na vašom vozidle nikdy nekryje, pretože chráni výhradne pred nárokmi tretích osôb, ktorým spôsobíte ujmu vy. Ak má prísť na rad preplatenie čelného skla z PZP, nárok sa musí vždy uplatňovať zo zákonnej poistky vozidla, spod ktorého kolies kameň reálne vyletel. Podľa zjednocujúceho stanoviska Najvyššieho súdu Slovenskej republiky a výkladu Národnej banky Slovenska je vymrštenie kameňa otáčavým pohybom kolesa okolnosťou, ktorá má pôvod priamo v prevádzke motorového vozidla podľa § 428 Občianskeho zákonníka. Prevádzkovateľ nesie objektívnu zodpovednosť, ktorej sa nemôže zbaviť poukazom na stav vozovky či náhodu. Nárok na odškodnenie vychádza zo zákona č. 381/2001 Z. z., kde zákonný limit poistného plnenia na vecné škody predstavuje až 1 300 000 eur na jednu škodovú udalosť.
V praxi však právny nárok naráža na nekompromisné dôkazné bremeno. Poisťovňa vinníka odmietne vyplatiť poistné plnenie, ak poškodený vodič nedokáže jednoznačne preukázať totožnosť škodcu a príčinnú súvislosť medzi jazdou konkrétneho auta a prasknutím skla. Bežný šofér sa tak ocitá v situácii, kedy musí preukázať presný mechanizmus vzniku poškodenia, inak celú opravu zaplatí z vlastného vrecka alebo zo svojich doplnkových poistiek.
Palubná kamera ako kľúčový dôkaz: čo presne musí záznam zachytiť
Ak chcete dosiahnuť úspešné preplatenie čelného skla z PZP iného účastníka cestnej premávky, záznam z palubnej kamery predstavuje najsilnejší dôkaz. Samotné tvrdenie poškodeného vodiča alebo spolujazdca likvidátorovi spravidla nestačí. Poisťovne sa pri likvidácii poistných udalostí bránia podvodom a odmietajú plniť iba na základe čestného vyhlásenia.
Využitie kamery v aute je legálne, pokiaľ slúži na ochranu práv poškodeného pri dopravnom incidente. Kľúčové je, aby záber nekončil len všeobecným obrazom premávky, ale aby niesol nespochybniteľné dôkazné atribúty, ktorými poškodený vodič unesie dôkazné bremeno.
Kritické prvky videa pre uznanie nároku likvidátorom
Aby likvidátor poistnej udalosti nemohol záznam spochybniť ako nedostatočný, videozáznam musí dokumentovať ucelený dej bez prerušenia. Záznam by mal jasne preukazovať nasledujúce skutočnosti:
- Presná identifikácia vozidla škodcu: Na zábere musí byť čitateľné evidenčné číslo vozidla (EČV), typ a farba auta, ktoré sa pohybovalo bezprostredne pred vami alebo vás predbiehalo.
- Trajektória letu kamienka: Ideálny záznam zachytáva moment, kedy koleso vozidla nabehne na nečistotu a kameň vyletí smerom k vášmu autu. Pokiaľ samotný kamienok vzhľadom na jeho rýchlosť nevidno, musí byť zrejmý náhly zásah skla korešpondujúci s polohou pred vami idúceho auta.
- Zvuková stopa incidentu: Zvukový záznam z kabíny s hlasným nárazom do skla presne synchronizovaný s prejazdom inkriminovaného auta zamedzuje podozreniu, že sklo bolo poškodené už skôr.
- Časová a geolokačná zhoda: Zapnutý vodoznak s presným dátumom, časom a ideálne GPS súradnicami vylučuje špekulácie o tom, kedy a kde k škode došlo.
Ak kamera zaznamená incident na ceste, poškodený vodič nesmie zabudnúť zálohovať video na externé úložisko. Bežné autokamery fungujú v slučke a po niekoľkých hodinách jazdy by kritický záber nenávratne prepísali novým záznamom.
Postup na mieste incidentu a spísanie záznamu o nehode
Ani ten najlepší videozáznam nenahradí štandardný postup pri dopravnej nehode. Ak je to bezpečné, snažte sa vodiča pred vami upozorniť svetelným signálom a bezpečne zastaviť na odpočívadle či čerpacej stanici. Mnohí vodiči vôbec netušia, že z ich kolies odletel kameň, a ich reakcia nemusí byť nepriateľská.
Na mieste spíšte správu o nehode. Škodca musí potvrdiť svoju účasť podpisom a uviesť číslo svojej poistnej zmluvy pre zákonné PZP – povinné zmluvné poistenie. Zákon ukladá poistenému povinnosť oznámiť škodovú udalosť vzniknutú na území Slovenska do 15 dní od jej vzniku. Ak k udalosti došlo v cudzine, platí lehota do 30 dní. Samotná poisťovňa vinníka má podľa zákona lehotu 3 mesiace od oznámenia poškodeným na ukončenie prešetrovania a oznámenie výsledku likvidácie.
Prečo nekvalitný kamerový záznam vyvoláva pochybnosti likvidátora
Použitie lacných palubných kamier s nízkou snímkovou frekvenciou alebo komprimovaným obrazom často vedie k sklamaniu. Likvidátori technických škôd v poisťovniach disponujú softvérom na analýzu videa a vedia identifikovať rozpory, ktoré bežný vodič prehliadne. Ak je obraz rozmazaný, poisťovňa nárok bez váhania zamietne s odôvodnením, že príčinná súvislosť nebola preukázaná.
Medzi najčastejšie technické nedostatky patrí neschopnosť kamery prečítať registračnú značku pri vyššej vzájomnej rýchlosti alebo pri zhoršených svetelných podmienkach. Špecifickým problémom sú aj škody od odletujúceho štrku z korby nákladných áut, kde záznam musí rozlíšiť, či štrk vypadol zo zle zabezpečeného nákladu alebo bol vymrštený z vozovky pneumatikou.
Rozlíšenie obrazu a svetelné podmienky pri jazde
Pri rozlíšení Full HD (1080p) pri 30 snímkach za sekundu je letiaci kameň s priemerom jedného centimetra takmer neviditeľný. Rozmazanie pohybu spôsobí, že na zázname vidno iba náhly vznik pavučiny na skle. Poisťovňa potom argumentuje, že prasklinu mohol spôsobiť predmet vymrštený z protismeru alebo únava materiálu skla z predchádzajúceho poškodenia.
Nočné zábery trpia presvietením od svetlometov, kedy je tabuľka s evidenčným číslom nečitateľná biela plocha. V takom momente nepomôže ani to, že vodič nahlási evidenčné číslo, ktoré si sám zapamätal. Pre poisťovňu ide o tvrdenie proti tvrdeniu, pričom vodič označeného auta môže akúkoľvek spojitosť s udalosťou poprieť.
Ako postupovať pri zamietnutí poistného plnenia
Pokiaľ poisťovňa vinníka plnenie odmietne pre nedostatok dôkazov, poškodený vodič má niekoľko možností obrany. Prvým krokom je podanie písomnej námietky proti výsledku likvidácie. V námietke je potrebné argumentovať judikatúrou Najvyššieho súdu SR a stanoviskom NBS, ktoré potvrdzujú, že odlet kameňa je prevádzkovým rizikom vozidla.
Ak poisťovňa trvá na zamietnutí, ďalšou inštanciou je sťažnosť adresovaná na dohľad nad finančným trhom v Národnej banke Slovenska alebo mimosúdne riešenie sporov. Poslednou možnosťou je podanie žaloby na príslušnom súde, kde však poškodený musí počítať s nákladmi na súdne poplatky a prípadný znalecký posudok z odboru cestnej dopravy.
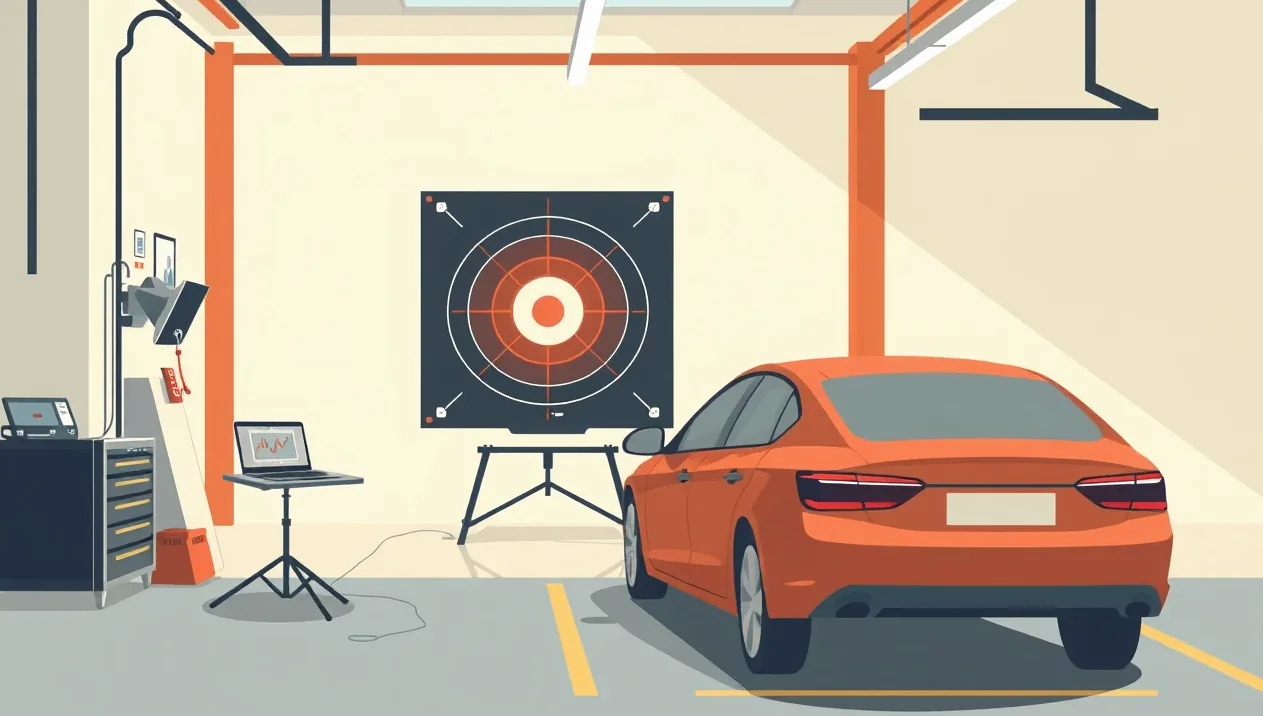
Kryje preplatenie čelného skla z PZP vinníka aj kalibráciu systémov ADAS?
Čelné sklo v modernom aute už dávno nie je iba obyčajnou tabuľou vrstveného bezpečnostného skla. Predstavuje kľúčový konštrukčný prvok nesúci kamery a radary pokročilých asistenčných systémov vodiča (ADAS), dažďové senzory, vyhrievacie fólie a priezory pre head-up displeje. Práve technologická náročnosť novších vozidiel spôsobuje, že preplatenie čelného skla z PZP už nezahŕňa len samotný sklenený diel, ale aj softvérové nastavenie kamier.
Ak je vinník jednoznačne určený a jeho poisťovňa uzná zodpovednosť, vzniká nárok na náhradu celej skutočnej škody bez odpočítania amortizácie. Tento nárok plne zahŕňa aj nevyhnutnú kalibráciu asistenčných systémov v servise, pretože bez nej vozidlo nespĺňa bezpečnostné predpisy pre prevádzku na pozemných komunikáciách.
Cena materiálu verzus technologické náklady na servis
Kým pri staršom automobile stála kompletná výmena skla okolo 150 až 250 eur, pri nových autách je situácia dramaticky odlišná. Cena samotného skla pri modernom vozidle dosahuje približne 400 eur len za materiál, pričom špeciálne akustické či vyhrievané sklá bývajú ešte nákladnejšie.
K cene materiálu pristupuje montážna práca, špeciálne lepidlá a technologický postup kalibrácie kamier snímajúcich jazdné pruhy a prekážky. Kalibrácia môže byť statická (pomocou kalibračných terčov v dielni) alebo dynamická (jazdnou skúškou za presne definovaných podmienok). Celková cena výmeny čelného skla s prácou a kalibráciou ADAS sa v autorizovaných aj špecializovaných servisoch pohybuje v rozsahu 800 až 1 500 eur. Pri týchto sumách sa výrazne oplatí mať dôkazy v poriadku, keďže zamietnutie likvidácie znamená pre peňaženku majiteľa auta citeľný zásah.
Modelový príklad: Výmena skla s kalibráciou na novšom vozidle
Vodič jazdiaci na trojročnom rodinnom kombi strednej triedy utrpel poškodenie čelného skla na diaľnici R1. Skala vymrštená predbiehajúcim vozidlom vytvorila na strane spolujazdca prasklinu v tvare hviezdy s priemerom 35 mm, ktorá sa do druhého dňa rozšírila na 180 mm. Oprava zaliatím živicou už nebola technicky možná a autoservis nariadil kompletnú výmenu.
Kalkulácia autorizovaného servisu obsahovala tieto položky:
- Originálne akustické čelné sklo s dažďovým senzorom: 420 eur
- Sada na lepenie, nové lišty a gélová podložka senzora: 110 eur
- Demontáž pôvodného a montáž nového skla: 160 eur
- Statická a dynamická kalibrácia kamery asistenta udržiavania v pruhu: 230 eur
Celková fakturovaná cena opravy dosiahla 920 eur. Keďže vodič disponoval nespochybniteľným záznamom z palubnej kamery a vinník na výzvu polície potvrdil účasť na udalosti, poisťovňa vinníka uhradila faktúru v plnej výške priamo zmluvnému servisu na základe krycieho listu. Poškodený vodič neplatil žiadnu spoluúčasť a neprišiel o bonus na vlastných poistkách. V situácii, kedy vozidlo disponuje množstvom elektroniky, sa potvrdzuje význam detailnej poistnej ochrany, ktorú rieši napríklad krytie asistenčnej techniky v havarijnom poistení.
Regres poisťovne z havarijného poistenia voči zákonnej poistke vinníka
Mnohí motoristi, ktorí majú popri PZP uzatvorené aj komplexné havarijné poistenie, volia pri poškodení skla pohodlnejšiu cestu. Namiesto zdĺhavého dokazovania a dohadovania sa s cudzou poisťovňou nahlásia poistnú udalosť vo svojej vlastnej havarijnej poisťovni. Tento postup šetrí čas, no nesie so sebou finančné úskalie v podobe spoluúčasti.
Pri uplatnení škody z havarijnej poistky sa poškodený vodič nemusí obávať, že by o preplatenie čelného skla z PZP škodcu definitívne prišiel. Do hry vstupuje inštitút zákonného regresu podľa Občianskeho zákonníka. Vaša kasko poisťovňa po vyplatení poistného plnenia servisu preberá vaše práva a vyplatenú sumu si vymáha od zákonnej poisťovne vinníka.
Ako vymôcť zaplatenú spoluúčasť späť od vinníka nehody
Zmluvná spoluúčasť v havarijnom poistení býva najčastejšie dojednaná vo výške 5 percent, minimálne však 100 až 150 eur. Vodiči, ktorí preferujú nulové riziko, môžu využiť kasko s nulovou spoluúčasťou, no pri bežných zmluvách musí majiteľ auta túto sumu servisu zaplatiť pri prevzatí opraveného vozidla.
Túto zaplatenú spoluúčasť si však môžete uplatniť ako priamu materiálnu škodu priamo z PZP vinníka. Ak máte k dispozícii záznam z kamery alebo podpísanú správu o nehode, zašlite faktúru zo servisu a doklad o zaplatení spoluúčasti likvidátorovi vinníka. Poisťovňa je povinná túto sumu refundovať na váš bankový účet. Podrobný priebeh likvidácie škody z PZP vám umožní sledovať proces v oboch zapojených poisťovniach súčasne.
Skúsenosti z trhu ukazujú, že riešenie škody cez rôzne typy poistení má svoje špecifiká. Pre prehľadnosť si porovnajte výhody a nevýhody oboch hlavných ciest uplatnenia nároku:
| Výhody uplatnenia z PZP vinníka | Nevýhody uplatnenia z PZP vinníka |
|---|---|
| Nulová finančná spoluúčasť poškodeného vodiča | Nutnosť jednoznačne identifikovať a preukázať vinníka |
| Žiadny negatívny vplyv na vlastný bonus v kasku | Poisťovňa vinníka často prešetruje udalosť celých 3 mesiacov |
| Nárok na plnú úhradu nákladov vrátane kalibrácie ADAS | Riziko zamietnutia pri chýbajúcom kamerovom zázname |
| Možnosť bezhotovostnej opravy na krycí list | Vyššia administratívna záťaž pri spochybnení škody |
Alternatívy v podobe pripoistenia a mini kaska
Pre staršie vozidlá, kde sa už neoplatí plnohodnotná havarijka, predstavuje riešenie mini havarijné poistenie alebo doplnkové pripoistenie čelného skla priamo k PZP. Cena tohto pripoistenia začína na úrovni od približne 3 eur mesačne, pri vyšších limitoch krytia stojí 20 až 60 eur ročne.
Pri dojednávaní pripoistenia si dajte pozor na zvolený poistný limit. Poisťovne ponúkajú odstupňované limity vo výške 150, 250, 300, 500 až 1 000 eur. Ak vlastníte moderné vozidlo s kamerami za sklom, limit 150 či 250 eur vám pri prasknutom skle pokryje sotva štvrtinu celkových nákladov na výmenu a kalibráciu. Naopak, ak ide o drobné poškodenie mimo zorného poľa a vykoná sa oprava skla zaliatím živicou, spoluúčasť býva spravidla 0 eur, kým pri kompletnej výmene skla v pripoistení sa vyžaduje spoluúčasť spravidla 5 až 10 percent, prípadne minimálne 100 až 150 eur. Pred podpisom zmluvy sa oplatí vykonať nezávislé porovnanie poistenia auta online, prípadne zvoliť balík, kde získate najlacnejšie PZP a kasko na jednej zmluve.
Prasknuté čelné sklo a technická kontrola: kedy hrozí odobranie dokladov
Ignorovanie praskliny na čelnom skle nie je len estetickou vadou, ale vážnym technickým nedostatkom, ktorý vás môže vyradiť z premávky. Čelné sklo je pevnou súčasťou skeletu karosérie a prispieva k jej torznej tuhosti. Pri nehode navyše zabezpečuje správne rozvinutie spolujazdcovho airbagu, ktorý sa opiera priamo o jeho vnútornú plochu. Dlhodobé skúsenosti s havarijným poistením potvrdzujú, že vodiči riešia opravu často až vtedy, keď im hrozí pokuta.
Slovenská legislatíva striktne definuje požiadavky na technickú spôsobilosť vozidiel na premávku na pozemných komunikáciách. Polícia aj kontrolóri na staniciach technickej kontroly (STK) posudzujú lokalizáciu aj rozsah prasklín mimoriadne prísne.
Povolené limity poškodenia čelného skla predpísané pre STK
Podľa platných technických noriem sa poškodenia čelného skla delia podľa toho, v ktorej časti skla sa nachádzajú. Kľúčovým pojmom je takzvaná zóna stierania stieračmi:
- V zóne stierania vodiča: Akékoľvek poškodenie, bodka alebo prasklina v stieranej ploche pred vodičom, ktorá bráni priehľadu, je považovaná za vážnu alebo nebezpečnú chybu. Vozidlo je hodnotené ako dočasne nespôsobilé alebo nespôsobilé na premávku.
- Mimo zóny stierania: Za technickú nespôsobilosť vozidla sa považuje poškodenie väčšie ako 50 mm mimo zóny stierania alebo výskyt viac ako 5 poškodení s veľkosťou od 20 do 50 mm na celej ploche skla.
Ak technik na STK nameria poškodenie presahujúce tieto parametre, vozidlo nezíska osvedčenie o technickej kontrole. Prevádzkovateľ má potom lehotu 60 dní na odstránenie nedostatku a absolvovanie opakovanej kontroly.
Zadržanie osvedčenia o evidencii a pokuty pri cestnej kontrole
Rovnaké pravidlá uplatňuje Policajný zbor pri bežnej cestnej kontrole. Ak policajt zistí na čelnom skle prasklinu v stieranej ploche dlhšiu ako 20 mm alebo rozsiahle poškodenie mimo zóny stierania nad 50 mm, má zákonné právo zadržať osvedčenie o evidencii vozidla časť I (malý technický preukaz) aj tabuľky s evidenčným číslom.
Vodičovi je vydané potvrdenie o zadržaní dokladov, spravidla s povolením na dojazd do miesta bydliska alebo servisu na dobu maximálne 15 dní. K tomu hrozí bloková pokuta na mieste až do výšky 50 eur. Vrátenie dokladov je podmienené výmenou skla a následnou kontrolou na polícii alebo STK. Ak nie ste spokojní s prístupom svojej poisťovne k preplácaniu takýchto škôd, pamätajte, že zákonná výpoveď poistnej zmluvy ku koncu poistného obdobia musí byť doručená najmenej 6 týždňov pred uplynutím poistného obdobia.
Časté otázky motoristov k poškodeniu čelného skla
Preplatí moje vlastné PZP rozbité čelné sklo od kamienka na ceste?
Nie, vlastné PZP nikdy nekryje škody na vašom aute. Preplatenie je možné len zo zákonného poistenia vinníka, ktorého koleso kameň vymrštilo, alebo z vášho havarijného poistenia či pripoistenia skiel.
Prečo poisťovne zamietajú nároky na náhradu škody na skle bez kamerového záznamu?
Poisťovne odmietajú plniť bez jednoznačného preukázania príčinnej súvislosti. Samotné čestné vyhlásenie či podpis na zázname o nehode nepovažujú za dostatočný technický dôkaz, že kameň skutočne vyletel z konkrétneho vozidla.
Hradí poisťovňa vinníka aj kalibráciu prednej kamery po výmene skla?
Áno. Ak poisťovňa uzná zodpovednosť škodcu, poistné plnenie kryje skutočnú škodu v plnom rozsahu, čo zahŕňa nový diel, montážne práce aj nevyhnutnú kalibráciu asistenčných systémov ADAS bez amortizácie.
Kedy sa dá čelné sklo opraviť živicou a kedy je nutná celá výmena?
Oprava živicou je možná, ak je poškodenie bodové s priemerom do cca 20 až 25 mm, nenachádza sa priamo v zornom poli vodiča a nezasahuje okraj skla (menej ako 6 až 10 cm od rámu). Praskliny dlhšie ako 50 mm vyžadujú vždy kompletnú výmenu skla.